Membresías Médicas: Ingresos Recurrentes en tu Clínica
Cómo diseñar un programa de membresías médicas en México: precio, servicios incluidos, contrato, venta en recepción y métricas de renovación.
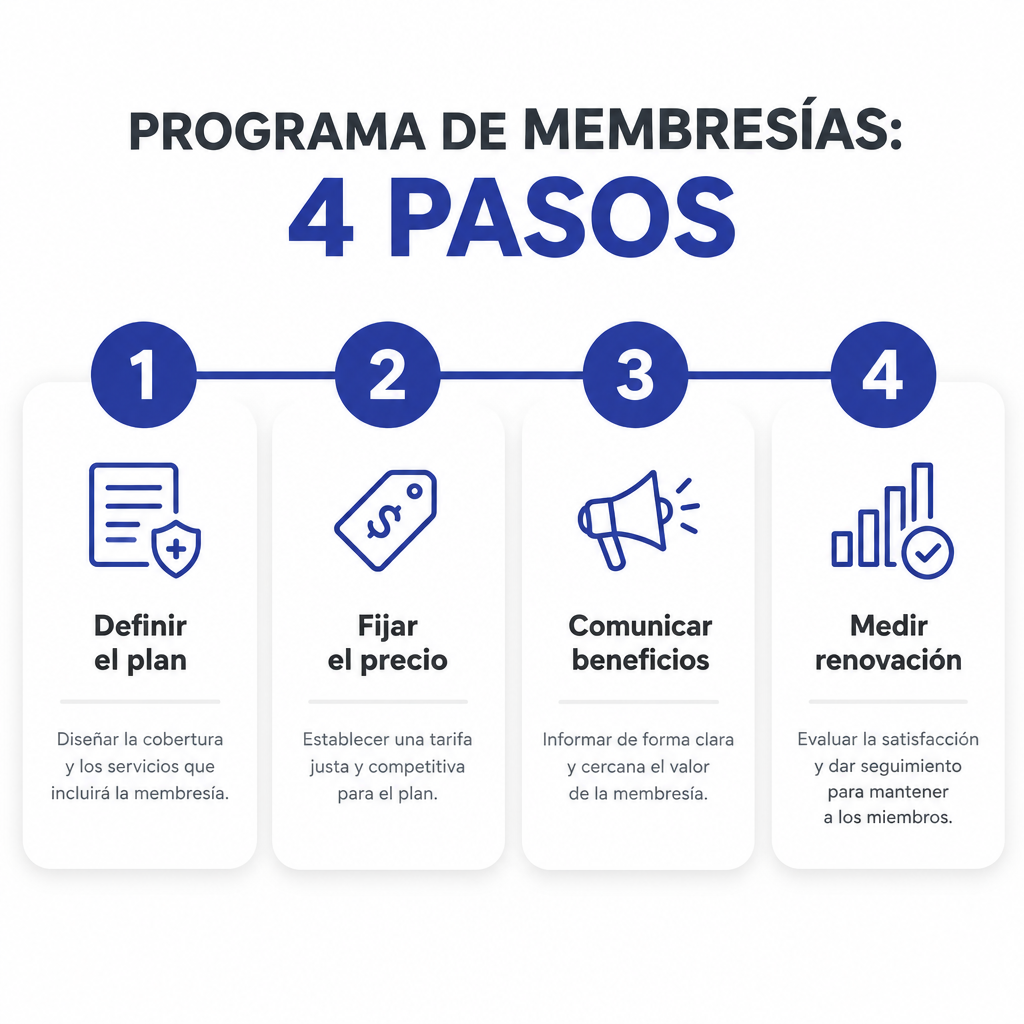
Un programa de membresías médicas convierte a tu clínica en un negocio con ingresos recurrentes: el paciente paga una cuota periódica y recibe un paquete definido de servicios preventivos, seguimiento y acceso preferente. Bien diseñado, mejora la retención y estabiliza el flujo de caja; mal diseñado, se convierte en un descuento disfrazado que erosiona el margen y promete cosas que la operación no puede sostener. Esta guía explica cómo estructurarlo en México con criterios clínicos, legales y comerciales.
Qué es una membresía médica y por qué cambia la economía de la clínica
Una membresía médica es un acuerdo de prestación anticipada de servicios de salud por un periodo, con un alcance definido por escrito. No es un seguro médico, no sustituye a una póliza de gastos médicos mayores y no debe presentarse como tal: es un plan de servicios de una clínica concreta, con médicos concretos y alcances concretos.
El cambio de fondo está en el momento del ingreso. En un modelo de consulta tradicional, la clínica cobra cuando el paciente decide venir, y eso significa que su ingreso depende de la demanda del mes. Con una membresía, el ingreso llega antes de la consulta y no depende de que el paciente tenga un síntoma: depende de que el plan sea lo bastante útil para renovarlo. Ese cambio tiene tres consecuencias prácticas.
Primero, la previsión mejora. Saber que 300 personas pagarán su cuota en enero permite planear nómina, insumos y agenda con menos incertidumbre. Segundo, el paciente vuelve más. Un plan con consultas y estudios incluidos reduce la fricción económica de la consulta preventiva, que es precisamente la que más se pospone. Tercero, la clínica aprende. Una membresía obliga a medir el uso real de cada servicio, y ese dato revela qué servicios consume la gente y cuáles solo se ven bonitos en el folleto.
Lo que no cambia: la membresía no genera demanda por sí sola. Si la clínica no tiene visibilidad en buscadores, ficha de Google bien trabajada y un proceso de captación ordenado, la membresía solo le venderá a los pacientes que ya la conocen. Es un multiplicador, no un motor. Si ese es tu cuello de botella, conviene empezar por la captación de pacientes antes de diseñar el plan.
Los cuatro modelos que funcionan en clínicas mexicanas
Después de revisar programas que se sostienen y programas que fracasan a los seis meses, hay cuatro arquetipos que resisten la operación real.
Plan preventivo anual. Cubre una consulta integral, un paquete básico de laboratorio, dos consultas de seguimiento y acceso a contenido educativo. Es el modelo más fácil de comunicar y el más sencillo de costear porque el uso es bajo y predecible. Funciona bien en medicina familiar, medicina interna, ginecología y pediatría.
Plan de especialidad con seguimiento. Pensado para padecimientos crónicos: diabetes, hipertensión, tiroides, dolor lumbar, rehabilitación. La cuota cubre consultas programadas, revisión de estudios y ajustes de tratamiento. Aquí el valor es la continuidad, no el descuento, y la clínica gana porque reduce las interconsultas perdidas y las complicaciones evitables.
Membresía de acceso preferente. El paciente paga por disponibilidad: horarios reservados, tiempo de respuesta reducido en WhatsApp, consulta el mismo día y prioridad en la agenda. Es un modelo de conveniencia y funciona en clínicas urbanas con agenda saturada, donde el costo real del paciente es el tiempo, no el dinero.
Plan de empresa. La clínica vende membresías a empresas para sus colaboradores: chequeos, consulta de medicina general y orientación. Es un modelo B2B con ticket alto y churn bajo, pero exige facturación, reportes de uso agregados y cuidado extremo con la confidencialidad de los datos de salud de los trabajadores.
Puedes combinar dos modelos, pero no cuatro. Cada plan adicional multiplica la complejidad de la operación de recepción, que es donde estos programas mueren.
Qué incluir y qué dejar fuera
La regla es simple: incluye lo que puedes entregar todos los meses sin romper la agenda, y deja fuera lo que depende de un quirófano, un especialista externo o un estudio de alta demanda.
Incluye con confianza: consultas programadas con duración fija, revisión e interpretación de estudios que el paciente trae, seguimiento por WhatsApp con horario definido, recordatorios de tamizajes, educación estructurada y acceso a contenido para pacientes.
Cubre con cuidado: paquetes de laboratorio. Calcula el costo real con tu proveedor y asume que una parte de los socios usará el servicio al 100%. Si el paquete incluye perfil tiroideo, perfil hepático y hemograma, verifica el precio de lista actual antes de fijar la cuota.
No incluyas: procedimientos quirúrgicos, hospitalización, medicamentos, estudios de imagen de alto costo ni "todo lo que necesite el paciente". La frase "atención ilimitada" es la vía más rápida a una disputa: siempre hay un paciente que la interpreta literalmente y un médico que no puede sostenerla.
Sobre el terreno legal mexicano, hay tres puntos que conviene revisar con tu abogado antes de vender el primer plan. La publicidad de servicios de salud debe sujetarse a lo que establece la COFEPRIS en materia de publicidad: no se permiten promesas de curación, ni testimonios que garanticen resultados, ni comparaciones con otros prestadores. El contrato de la membresía debe describir con precisión servicios, vigencia, exclusiones, política de cancelación y reembolsos, porque la Ley Federal de Protección al Consumidor aplica a la relación con el paciente como consumidor. Y el manejo de datos personales y datos de salud debe cumplir la Ley Federal de Protección de Datos Personales en Posesión de los Particulares, con aviso de privacidad, consentimiento y medidas de seguridad.
Cómo fijar el precio sin regalar margen
El error más común es calcular la cuota como "el precio de dos consultas menos 20%". Ese cálculo ignora el costo de los servicios incluidos y el costo de atenderlos.
Hazlo al revés, con cinco pasos:
- Lista los servicios incluidos y ponles costo unitario interno, no precio de venta. Cuánto te cuesta la consulta en tiempo médico, en insumos y en overhead.
- Estima el uso esperado de cada servicio. No el uso ideal: el real. Si el plan incluye cuatro consultas al año, asume que una parte de los socios usará las cuatro.
- Calcula el costo anual esperado del socio promedio y agrégale un margen de seguridad de 25% a 30% por variabilidad.
- Suma el costo de adquisición y administración: cobranza, plataforma de pagos, recordatorios, tiempo de recepción para explicar el plan.
- Fija la cuota mensual de modo que el costo anual esperado quede entre 50% y 60% del ingreso anual. Si queda por arriba del 70%, el plan no aguanta un mes malo.
Un ejemplo con números redondos: si el costo esperado por socio es de 3,500 pesos al año y los costos de administración suman 700, el costo total ronda 4,200. Con un objetivo de margen del 40%, la cuota anual debería estar cerca de 7,000 pesos, es decir unos 583 al mes, o 5,800 si se paga de contado anual.
Dos decisiones que vale la pena tomar explícitamente. La primera es el descuento por pago anual: 15% a 20% es razonable, mejora el flujo y reduce el churn, pero baja el ingreso reconocido del año. La segunda es la política de congelamiento: cuántos meses puede pausar un socio y bajo qué condiciones. Si no la defines, te la van a definir los pacientes.
El guion de recepción para ofrecer la membresía sin presión
Un plan de membresías se vende o se muere en recepción. No en la página web, no en el anuncio. En la conversación de treinta segundos al final de la consulta o al momento de agendar.
La estructura que funciona tiene cuatro movimientos:
- Contexto, no pitch. "Doctora, su próxima revisión sería en tres meses. Tenemos un plan que incluye esa consulta y el laboratorio de control; se lo explico en un minuto, ¿le parece?"
- Beneficio concreto con precio claro. Nombra dos beneficios específicos y la cuota exacta. Nada de "muchos beneficios".
- Una pregunta de decisión. "¿Se lo dejo activado para que ya no tenga que pagar la consulta de seguimiento?"
- Salida limpia. Si dice no, se registra el motivo y se agradece. Un no hoy es información, no un fracaso.
Entrena a recepción con el mismo criterio con el que entrenas un protocolo clínico: guion escrito, simulaciones y revisión de llamadas o conversaciones reales durante las primeras dos semanas.
Cómo comunicarla sin saturar
Tres canales bastan y se refuerzan entre sí.
La página del plan. Una URL propia, no una sección escondida. Debe responder en el primer párrafo qué incluye, cuánto cuesta, para quién es y qué no incluye. Compara los planes en una tabla y deja un formulario corto. Si tu sitio está en el aire desde hace años sin actualizarse, vale la pena revisar por qué una página web médica sin SEO no trae pacientes antes de invertir en tráfico.
WhatsApp con intención. Un mensaje de bienvenida con el resumen del plan y un enlace a la página, enviado solo a quien lo pidió. La membresía no se promociona por difusión masiva: además de ser molesto, complica el cumplimiento de las reglas de consentimiento.
El correo de seguimiento. Un envío mensual con contenido útil y un recordatorio del beneficio no usado del mes. "Tienes un tamizaje pendiente" convierte mucho mejor que "renueva tu membresía".
Cómo medir si funciona
Cuatro indicadores son suficientes para saber si el programa vive o sobrevive:
- Tasa de renovación a 12 meses. Por debajo de 55% el plan tiene un problema de valor; por arriba de 75% es un activo.
- Uso de servicios incluidos. Si el uso es casi cero, el paciente no percibe el plan y no renueva. Si es de 100% en todo, probablemente estás regalando margen.
- Ingreso por socio activo. Cuota más servicios adicionales que consume. Un socio que solo paga la cuota y nunca compra nada más es un socio en riesgo.
- Costo de atención por socio. Debe mantenerse estable trimestre a trimestre. Si sube sin que suba la cuota, revisa qué servicio se está consumiendo de más.
Mide también el origen: cuántos socios llegan por la página, cuántos por recomendación del médico y cuántos por recepción. Ese dato decide dónde poner el siguiente peso.
Los errores que más caro cuestan
Vender el plan como si fuera un seguro médico. Prometer cobertura de especialidades que no controlas. Incluir estudios cuyo precio de proveedor no verificaste. Lanzar el programa sin contrato escrito. Y el más frecuente: no asignar a nadie la responsabilidad de operarlo. Una membresía sin dueño interno se degrada en tres meses, y cuando se degrada, el paciente que ya pagó es el que exige.
Empieza pequeño. Un plan, un grupo de 40 a 60 pacientes leales, un trimestre de medición. Si la renovación y el costo se sostienen, escala. Si no, ajustaste a tiempo y con evidencia. Si quieres revisar el diseño completo con alguien que ya lo ha hecho en clínicas mexicanas, puedes conocer al equipo o ver casos de éxito de programas similares.
Preguntas frecuentes
¿Una membresía médica necesita autorización de COFEPRIS?
La membresía en sí no es un producto regulado como medicamento o dispositivo. Su publicidad sí está sujeta a las reglas de publicidad de servicios de salud, que prohíben prometer curación, garantizar resultados y usar testimonios que induzcan a error. Revisa el texto de tu campaña con el mismo criterio que revisas el material clínico.
¿Puedo vender membresías a pacientes de otro estado?
Sí, siempre que el servicio se preste donde está registrada y operando tu clínica y el contrato lo diga con claridad. Si el paciente vive lejos y el valor del plan depende de la presencialidad, la renovación será baja. Para ese perfil conviene un plan de telemedicina con alcance explícito.
¿Qué pasa si el paciente no usa los servicios incluidos?
No se reembolsan ni se acumulan salvo que tu contrato lo establezca. La forma correcta de manejarlo es recordarle el beneficio pendiente: un mensaje a mitad de vigencia con los servicios no usados reduce el reclamo y aumenta la renovación.
¿Cuánto tardo en recuperar la inversión inicial?
Con un programa bien costeado, la inversión inicial se concentra en el contrato, la página del plan y el material de recepción. Si el costo de adquisición por socio es menor que la cuota de tres meses, la recuperación ocurre en el primer trimestre. Si es mayor, tu problema está en el canal, no en el precio.
¿Cómo sé si mi clínica está lista para lanzarlo?
Tres condiciones: agenda con capacidad real para las consultas incluidas, proceso de recepción entrenado y capacidad de medir uso por socio. Si falla cualquiera de las tres, conviene resolverla antes. Un lanzamiento apresurado da de baja al programa antes de que tenga datos.
Referencias

Encuesta de satisfacción para clínicas: guía práctica
Leer artículo
Cómo reducir el tiempo de espera en tu clínica
Leer artículo
Reactivar pacientes inactivos con respeto y permiso
Leer artículo
Agenda médica en línea accesible: guía para clínicas
Leer artículo
Fidelización de pacientes: guía práctica para clínicas
Leer artículo